22 november 2026
// Leestijd: 5 minuten
Hoe bouw je als ondernemer vermogen op?
Als ondernemer bouw je vermogen op door winst niet direct uit te geven, maar eerst te laten werken in je holding en in privé, verspreid over verschillende vormen zodat je kunt bijsturen als de regels veranderen. Daarnaast bepaal je vooraf hoeveel genoeg is. Dat is de kern van wat vermogensplanners Thijs Verlangen en Battal Turgut vertellen in de CLUB49 Podcast. Dit artikel is geen persoonlijk financieel of fiscaal advies.
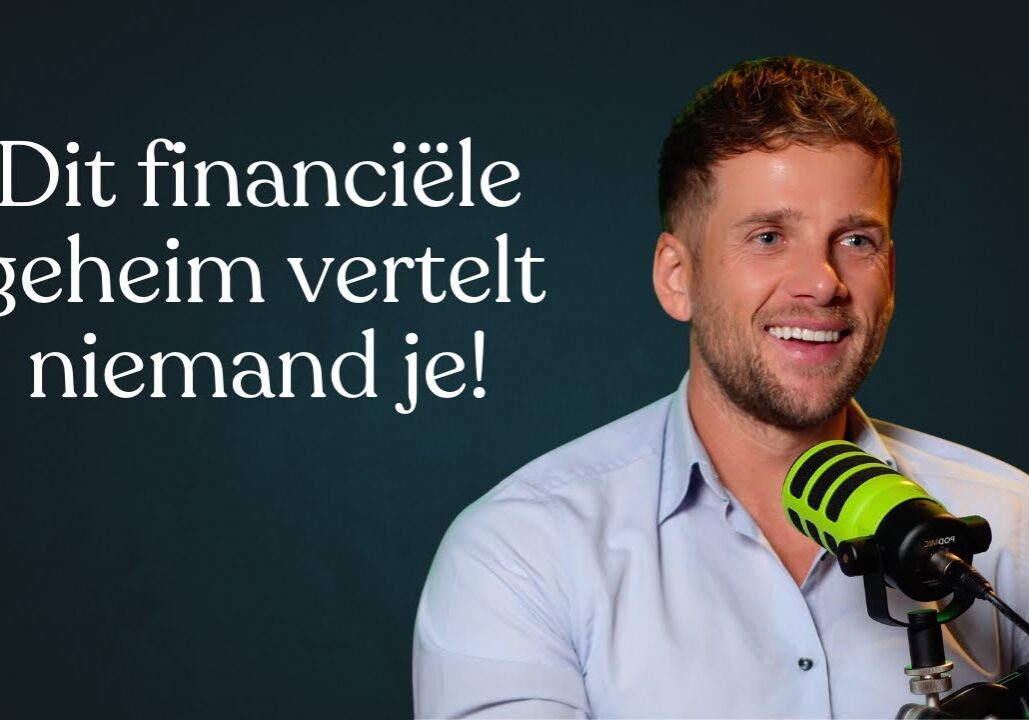
In dit artikel lees je hoe je als mkb-ondernemer vermogen opbouwt en wat je daarbij moet vermijden. We gebruiken de uitleg van Thijs Verlangen en accountant Battal Turgut, die Tibor Olgers sprak in de CLUB49 Podcast. Hun uitspraken en rekenvoorbeelden zijn hun eigen visie. Belastingregels veranderen vaak: laat je altijd persoonlijk adviseren voor je een keuze maakt. Bekijk het hele gesprek op YouTube.
Waarom moet je als ondernemer wendbaar zijn met je vermogen?
Omdat wetten en regels rond belasting snel veranderen en je vermogen in één vorm dan ineens veel minder waard kan worden. Volgens Battal Turgut bouw je daarom vermogen op in verschillende vormen en fiscale boxen. Verandert de wet voor de ene vorm, dan kun je overstappen naar een andere.
Tibor vat het samen: vroeger ging het om weerbaar zijn, nu om wendbaar zijn. Wie alles perfect heeft geregeld in één box, is als de Titanic die niet op tijd kan bijsturen. Battal raadt ook aan om verder te kijken dan morgen, bijvoorbeeld naar de erfbelasting voor je kinderen.
Hoe de belastingregels voor ondernemers veranderen, lees je in wat de veranderende belastingregels betekenen voor jou als ondernemer.
Hoe zorg je dat je winst voor je gaat werken?
Door winst niet direct als salaris of dividend op te nemen, maar eerst te laten renderen in je holding en in privé. Thijs ziet dat veel ondernemers een laag DGA-salaris hebben en daarnaast dividend uitkeren. Op dat dividend betaal je belasting in box 2.
Hij beschrijft een constructie die hij zelf gebruikt. Je holding leent geld aan jou in privé, volgens Thijs tot maximaal €500.000. Daarmee koop je in privé bijvoorbeeld een verhuurd pand. De huur betaalt de rente aan je holding en wat overblijft heb je in privé, zonder dat je dividend hoeft uit te keren. Overtollige winst uit je werkmaatschappij breng je eerst via dividend naar je holding.
Let op: of zo'n constructie voor jou werkt, hangt af van je eigen situatie en van de regels op dat moment. Regels rond box 3 en lenen bij je eigen BV zijn de laatste jaren meerdere keren gewijzigd. Laat je adviseren door een fiscalist voor je iets doet. Wil je juist investeren in vastgoed via een BV, dan is een holdingstructuur een ander onderwerp.
Dividendbelasting en schenkbelasting zijn de enige twee belastingen die je mag betalen.
Thijs Verlangen, vermogensplanner
Waarom moet je emoties loskoppelen van geld?
Omdat je met emoties de verkeerde investeringen doet. Battal werkte als accountant bij een groot kantoor en sprak daar met heel vermogende klanten. Wat hem opviel: die zien geld niet als doel, maar als middel voor een goed leven.
Met emoties investeer je volgens hem omdat je iets leuk vindt, terwijl het financieel niet interessant is. Of je stopt te veel geld in bezit dat je niet snel kunt verkopen, zoals vastgoed, terwijl je op een slecht moment geld nodig hebt. Een crisis zie je niet aankomen.
Tibor wijst ook op de andere kant. Veel mensen hangen een negatieve lading aan geld, bijvoorbeeld dat geld slecht is. Daardoor houden ze het onbewust tegen.
Hoeveel moet je vrij opneembaar houden?
Dat hangt af van je fase. Aan het begin stop je vaker geld in vastgoed om een sprong te maken, later houd je meer liquide. Battal zag dat zijn rijkste klanten vooral bezit wilden dat ze snel konden verkopen. Zij hebben de waardestijging van vastgoed niet nodig en willen vooral opties hebben.
Daarnaast pasten zij volgens Battal het vier-ogenprincipe toe op hun financiën. Ze lieten zich niet door één accountant adviseren, maar haalden op meerdere plekken advies op en maakten daarna zelf een professionele keuze.
Wanneer heb je genoeg vermogen?
Als je passieve inkomsten je vaste lasten dekken. Reken dat bedrag uit, dan weet je waar je op mikt. Thijs en Battal geven twee manieren:
- Met huurinkomsten. Heb je €8.000 netto per maand nodig, dan streef je naar €8.000 huurinkomsten na lasten. Volgens Thijs groeien huren mee met de inflatie.
- Met beleggingen. Een grove vuistregel die Thijs afleidt uit de zogenoemde Trinity-studie: het maandbedrag dat je nodig hebt keer 300. Wil je €5.000 per maand, dan heb je ongeveer €1,5 miljoen belegd vermogen nodig, bijvoorbeeld in een wereldwijd indexfonds. Dit is een ruwe schatting die afhangt van rendement, belasting en kosten.
Tibor maakt er een doel voor een verkoop van je bedrijf van: deel het bedrag door de gebruikelijke verkoopwaarde-factor van je branche. Dan weet je welke winst je bedrijf moet maken om die verkoop mogelijk te maken. Zodra je een concreet bedrag hebt, geeft dat volgens Tibor rust.
Wat is de grootste fout bij vermogen opbouwen?
Meteen een groot huis en een dure auto kopen zodra je goed gaat verdienen. Thijs geeft het voorbeeld van een ondernemer die in een Porsche van €250.000 voorreed en een huis van een paar miljoen had. Hoge vaste lasten dwingen je om veel salaris en dividend op te nemen, met veel belasting als gevolg.
Zijn advies: draai het om. Blijf normaal leven, zet het geld eerst goed weg en laat je inkomsten groeien. Pas als die inkomsten de luxe kunnen betalen, koop je die.
Beide gasten benadrukken ook wat genoeg is. Battal reist een paar keer per jaar naar arme landen om mensen te helpen. Volgens hem blijf je daardoor nuchter en besef je hoe goed we het hier hebben.
Wat kun je deze week doen?
- Reken uit hoeveel je per maand nodig hebt om te leven, na belasting.
- Vermenigvuldig dat bedrag met 300 voor een eerste, grove schatting van het vermogen dat je nodig hebt.
- Maak een overzicht van je vermogen: wat staat in je holding, wat in privé en wat kun je snel opnemen?
- Kijk welke vaste lasten je vooral hebt omdat het kan, niet omdat het nodig is.
- Plan een gesprek met een fiscalist of vermogensplanner en vraag ook een tweede mening.
Veelgestelde vragen over vermogen opbouwen
Hoofdstukken uit de video
Spring direct naar het stuk dat jou het meest interesseert:
- 1:38 Wendbaar blijven bij veranderende regels
- 3:15 Drie opties voor de mkb-ondernemer
- 4:30 Lenen van je holding
- 6:26 Overtollige winst naar je holding
- 7:04 Pensioen opbouwen
- 9:19 Anders naar geld kijken
- 10:48 Liquide en niet liquide
- 11:32 Het vier-ogenprincipe
- 30:11 Wanneer heb je genoeg?
- 31:29 Een rekenregel voor genoeg
- 33:40 Geven en nuchter blijven
- 38:53 Eerst vermogen, dan luxe
- 55:07 Een persoonlijk merk bouwen
- 1:02:35 Emigreren om belasting?
Bouw een bedrijf dat vermogen oplevert
Levert je bedrijf genoeg winst op om vermogen op te bouwen?
Vermogen opbouwen begint bij een bedrijf dat structureel winst maakt. Tijdens de Tactische Meeting op landgoed CODE49 krijg je een dag training van Tibor Olgers over de 3 systemen waarmee je je bedrijf doorschaalt terwijl jij loskomt uit de operatie. Voor MKB-ondernemers met een bv- of holdingstructuur.
Bron: Dit financiële geheim vertelt niemand je! - CLUB49 Podcast Thijs Verlangen & Battal Turgut op YouTube (9 januari 2026). Uitspraken, constructies en cijfers komen uit dit gesprek en zijn de visie van de gasten. Dit artikel is geen financieel of fiscaal advies.

Gerelateerde artikelen
Wat is StoryBrand en hoe gebruik je het in je marketing?
In dit artikel lees je wat StoryBrand is en hoe je het gebruikt voor je website, social media en verkoopgesprekken. […]
Hoe bouw je een sterke bedrijfscultuur in het mkb?
In dit artikel lees je hoe je als mkb-ondernemer een sterke bedrijfscultuur bouwt. We gebruiken de praktijk van Martijn Verspeek, […]
Hoe maak je een werkinstructie die je team echt gebruikt?
In dit artikel lees je wat een werkinstructie is, hoe die verschilt van een SOP en een checklist en hoe […]